返回上一页
澳洲留学生 OSHC 就医理赔,公立私立怎么选?
2026/09/30
很多澳洲留学生都有过这样的困惑:明明全程买了合规OSHC留学医保,生病住院后,有人几乎零自费,有人甚至收到几千甚至上万澳元的天价账单。
其实核心原因从来不是保险没用,而是绝大多数同学分不清:澳洲公立医院、私立医院的OSHC理赔逻辑完全不同。
哪怕是同一个病症、同一家医院,只要入院身份、医院属性选错,报销比例和自付金额会天差地别。
今天一篇文章带大家彻底了解澳洲留学住院理赔核心差异,帮你避开所有报销大坑。
先划核心前提:
1. OSHC是澳洲学生签证强制刚需保险,也是留学生唯一合法医疗报销依据,不享受澳洲本地Medicare居民医保福利。
2. OSHC住院报销的核心判定标准:医院类型 + 入院身份 + 医院是否为保险协议机构。
3. 所有OSHC基础保单,均遵循澳洲政府统一赔付规则,五大主流保险公司(Bupa、Medibank、Allianz等)基础理赔逻辑一致。
一、公立医院|理赔规则&自费明细
澳洲公立医院为州政府公立医疗机构,主打紧急救治,是留学生突发伤病的最优选择,理赔规则最稳定、坑最少。
✅ 公立病人入院(推荐|零大额自费)
入院状态:默认多人病房、医院统一指派主治医生、不指定医师、不升级单间
理赔标准:OSHC全额报销澳洲MBS医疗服务清单内100%基础费用,包含床位费、基础诊疗费、合规手术费。
自费情况:几乎零自费,仅极少数特殊耗材、额外服务会产生小额Gap差额费(通常几十澳元)。
适用场景:外伤、急性炎症、突发疾病、急诊抢救等所有紧急就医情况。
❌ 公立医院私人病人入院(踩坑点)
很多同学不知道:公立医院也可以选私人病人身份,这是高额账单的主要来源。
入院状态:主动指定专科医生、升级单人病房、专属诊疗服务
理赔差异:保险仅赔付政府MBS基准价,医生溢价、单间床位差价、专属服务费全部自费。
真实差距:同一场手术,公立病人0自费,私人病人可能自付2000–8000澳元差额。
💡 提醒:入院登记时,必须主动和护士确认:I am a public patient,拒绝私人病人服务,从源头避坑。
二、私立医院|理赔规则&自费明细
私立医院为市场化医疗机构,无急诊接诊义务,主打预约制择期手术、专科治疗,就医体验更好,但理赔门槛极高、差异极大,完全分「协议医院」和「非协议医院」。
✅ 保险协议私立医院(可正常理赔)
定义:与你的OSHC保险公司签订官方合作协议的私立医院/诊所
理赔标准:床位费、手术室使用费、基础诊疗费,按保险公司协议价100%结算。
自费情况:仅可能产生少量医生Gap差额费,无大额隐形消费。
优势:可自选权威专科医生、单人病房、无需长期排队,适合规划类治疗。
❌ 非协议私立医院(理赔踩雷区)
理赔差异:保险公司不认可协议价,仅按最低MBS基准价赔付,且设有年度赔付上限。
自费规则:医院收费超出保险赔付上限的部分,100%由学生个人承担。
真实案例:常规微创手术总费用11000澳元,保险仅赔付6000澳元,剩余5000澳元需全额自付。
💡 推荐就医流程
就诊前核查:医院是否为OSHC保单协议机构
提前索要:完整治疗费用预估单
保单预审:提交保险公司确认赔付额度,再预约手术
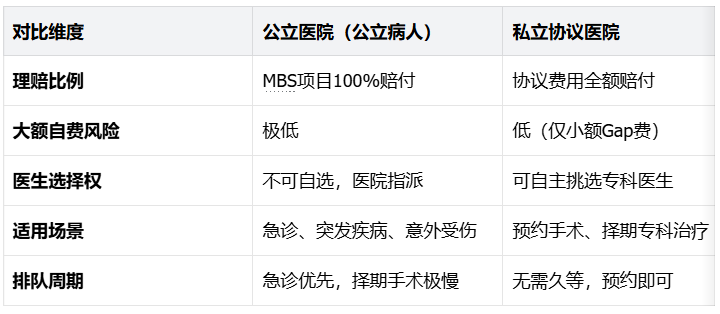
公立 vs 私立医院
三、留学生常见理赔误区
误区1:买了OSHC,所有住院都能全额报销
❌ 错误!OSHC只保「医疗必需治疗」,且严格受医院类型、入院身份限制,私人病人、非协议私立医院均不全额赔付。
误区2:公立医院一定免费
❌ 错误!只有公立病人身份才近乎免费,私自升级私人服务,照样产生高额自费。
误区3:私立医院环境好,理赔更全面
❌ 错误!非协议私立医院理赔力度远低于公立医院,是天价账单重灾区。
误区4:所有OSHC保单理赔规则不同
❌ 错误!澳洲政府统一OSHC基础赔付标准,主流保险公司核心理赔逻辑一致,差异仅在增值服务。
四、就医理赔最优方案
1. 突发急症、意外受伤:首选公立医院,坚持公立病人身份入院,零大额自费、理赔最稳。
2. 择期手术、专科治疗:提前核查、只选保单协议私立医院,提前预审费用,规避差额风险。
3. 坚决避开:公立医院私人病人、无备案非协议私立医院。
澳洲OSHC理赔并不难,所有天价账单,本质都是不熟悉公立/私立医院的赔付规则、就诊前未做好资质核查。
想要省心避开所有报销陷阱、精准核对医院协议资质、提前预审治疗费用、搞定复杂理赔流程,不用自己逐一查政策、啃英文条款,OSHC 作为澳洲主流OSHC保险公司官方授权合作平台,深耕澳洲留学保险多年,提供全程中文理赔指导、保单解读、就医避坑、费用预审一站式服务,帮你高效解决澳洲留学医保、报销全部难题。