返回上一页
2027 U.S. News 排名发布|选校之外,留学医保须重视
2026/09/24
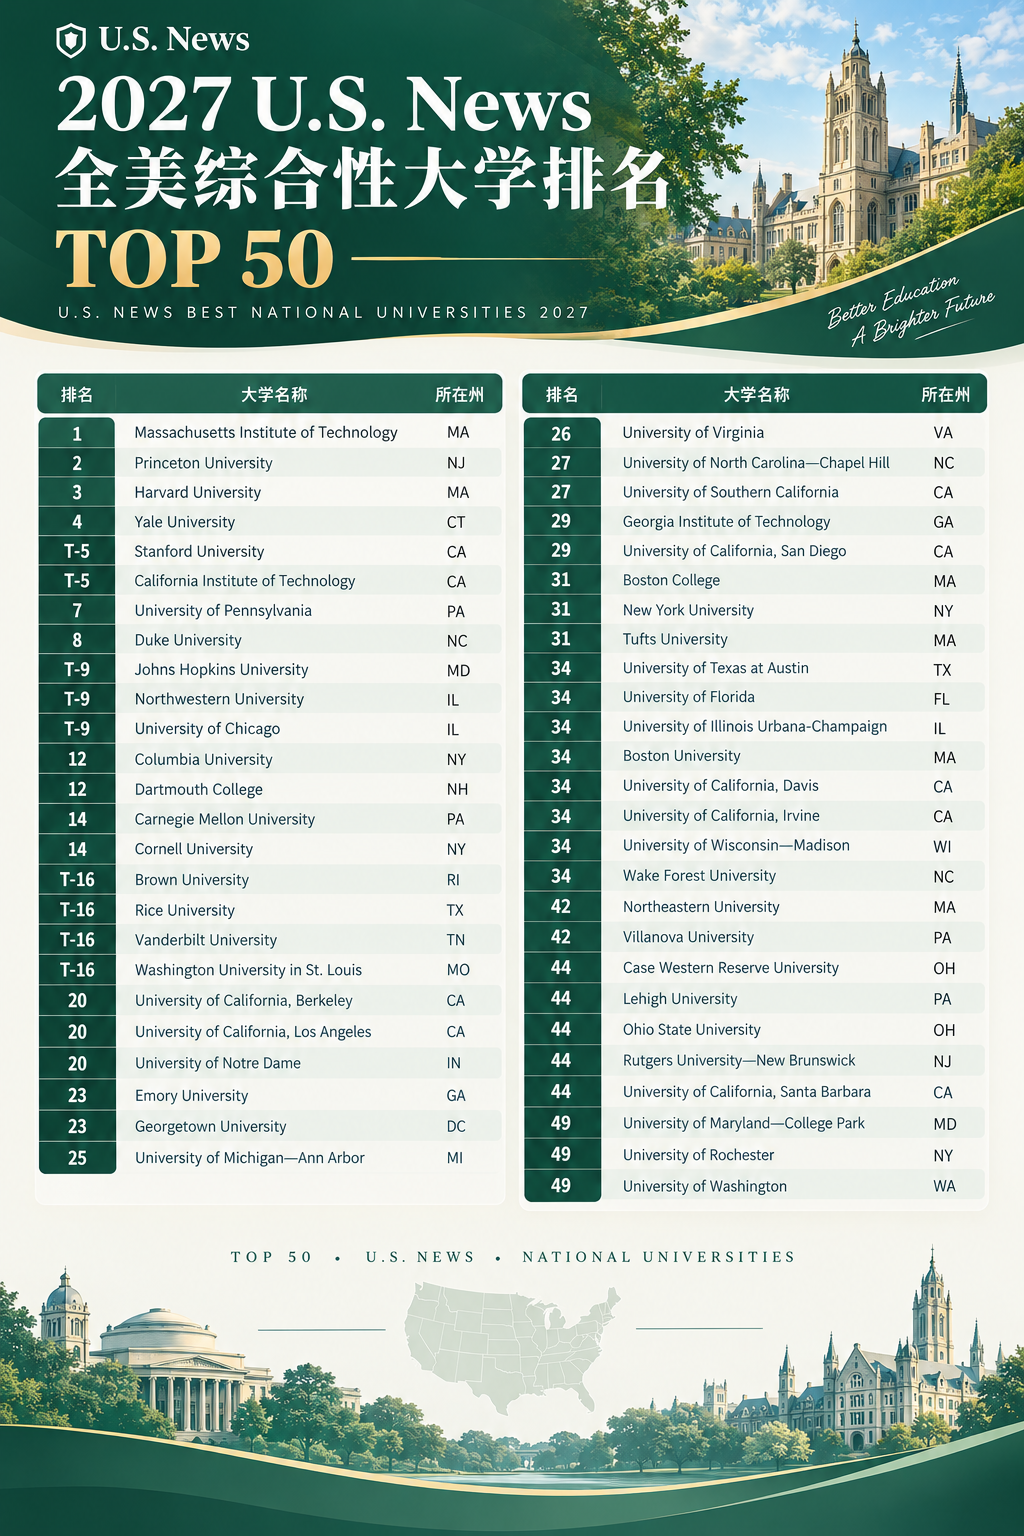
2026年9月22日,美国新闻与世界报道(U.S. News & World Report)正式发布2027年度全美最佳大学排名(2027 Best Colleges)。本届榜单的发布引发广泛关注:麻省理工学院(MIT)首次登顶,打破了普林斯顿大学连续15年蝉联榜首的纪录,多所院校名次出现明显波动 。
然而,对于计划赴美深造的学生与家庭而言,除择校外,海外就医保障同样值得重视。
美国医疗成本高昂,门诊、急诊、住院及处方药都可能产生大额花费,因此不少高校对国际学生设有医保要求。部分学校不强制购买校内保险,学生可选择合规的校外保险方案,申请豁免校内保费,这是留学生海外就医的重要保障。
一、学校允许Waiver,并不意味着任意保险都可以申请豁免
部分高校虽然允许学生使用其他符合条件的校外医疗保险替代学校医疗保险,但通常会设置详细的审核标准。
例如,University of Houston的Waiver要求包括医疗及预防性医疗保障、无年度赔付上限、既往症保障、共同保险比例、医疗转运及遗体送返保障等,同时针对F签证和J签证学生设置不同的年度Deductible要求。
不同大学的具体标准可能存在差异,因此不能简单按照“其他学校可以Waive”的经验判断某一保险是否适用于目标院校。
💡实际选择过程中,应重点核对:
1.Deductible是否符合学校要求
Deductible即年度免赔额,是保险公司开始承担符合条件的医疗费用之前,需要由被保险人自行承担的金额。
部分学校会直接规定允许的最高Deductible,例如University of Houston目前针对F签证学生规定个人年度Deductible不超过1500美元,J签证学生不超过500美元。
2.保障范围是否满足学校标准
保险是否覆盖常规门诊、专科、住院、急诊、处方药及心理健康等医疗服务,需要结合具体保单条款确认。
部分学校还会要求医疗转运(Medical Evacuation)和遗体送返(Repatriation)保障达到指定金额。
3.是否存在既往症限制
部分高校会将既往症(Pre-existing Conditions)作为保险Waiver审核条件之一。
例如University of Houston明确要求符合条件的替代保险不得排除既往症。
4.保险文件是否符合提交要求
部分学校会要求提供保险卡、Benefits Summary或完整保单等材料,并可能对文件语言、金额单位以及保障期限作出要求。
❗️因此,购买保险后仍需要进一步确认保单文件是否能够用于学校Waiver审核。
二、赴美留学医保如何选择?
面对不同校外医疗保险产品,建议从学校要求和实际医疗需求两个维度进行综合判断。
01 确认学校医保政策
第一进入学校官方网站,查看Student Health Insurance、Health Insurance Waiver或International Student Insurance相关页面。优先确认:
✔️是否强制购买学校医保;
✔️国际学生是否可以申请Waiver;
✔️Waiver截止时间;
✔️替代保险需要满足哪些条件
02 选择适合的医保方案
保险价格并不是唯一衡量标准。
应重点查看保单对于门诊、住院、急诊、处方药、专科、心理健康等项目的具体保障,同时关注免赔额、Copay、Coinsurance以及年度最高赔付额等条款,看是否满足学校要求
03 注意Waiver截止时间
医保豁免设有固定申请周期。部分院校一旦错过申请截止时间,学生就必须继续缴纳校内医疗保险费用。
因此,完成保险投保≠ Waiver 豁免成功。保险生效后,还需按照学校规定提交豁免申请,并持续跟进审核结果。 同时需要留意,Waiver 豁免大多并非一次申请就能长期有效。
总结:
从大学排名到医保选择,留学准备需要关注的不只是“学校”
2027 U.S. News排名的发布,为留学申请提供了新的信息参考,但对于赴美留学生而言,大学排名解决的是“选择哪所学校”的问题,而医疗保险解决的是“入学后如何获得医疗保障”的问题,两者虽然属于不同环节,却共同构成留学准备的重要组成部分。
选择美国留学保险,不仅要关注“买什么”,更需要确认“是否符合学校要求、是否能够顺利申请Waiver,以及实际就医时能够获得怎样的保障”。
以学校要求为基础,以实际医疗需求为核心,结合保险条款进行综合比较,才能更有针对性地完成赴美留学保险规划。